Szkoda całkowita – jak ubezpieczyciel wylicza wypłatę
Informacja o szkodzie całkowitej często zaskakuje właściciela, zwłaszcza gdy auto wygląda na możliwe do naprawy. Warto rozumieć, skąd bierze się taka kwalifikacja i jak powstaje kwota, którą ubezpieczyciel proponuje wypłacić.
Kiedy mówimy o szkodzie całkowitej
Szkoda całkowita to sytuacja, w której naprawa samochodu jest technicznie niemożliwa albo ekonomicznie nieopłacalna. Kryteria różnią się w zależności od rodzaju ubezpieczenia:
- OC sprawcy – zasadniczo chodzi o przypadek, gdy koszt naprawy przekracza wartość auta sprzed szkody. Wtedy naprawa przestaje być rozsądnym sposobem naprawienia szkody.
- Autocasco – próg jest określony w ogólnych warunkach ubezpieczenia jako pewien procent wartości pojazdu. Bywa niższy niż pełna wartość auta, dlatego przy AC szkoda całkowita może zostać orzeczona szybciej.
Szkodą całkowitą jest też najczęściej kradzież pojazdu, choć tam nie ma wraku i rozliczenie wygląda nieco inaczej.
Podstawowy wzór: wartość auta minus wrak
Przy szkodzie całkowitej ubezpieczyciel nie płaci za naprawę, tylko wypłaca różnicę między dwiema kwotami:
- wartością rynkową samochodu w stanie sprzed zdarzenia,
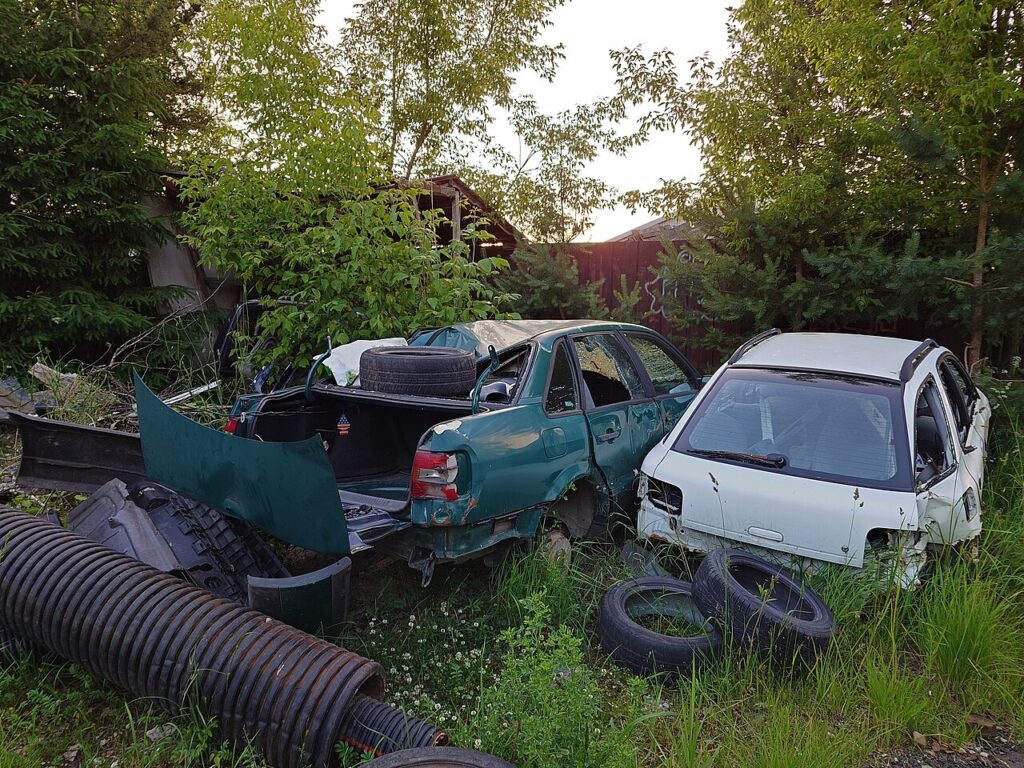
- wartością pozostałości, czyli tego, co zostało z auta po wypadku.
Logika jest prosta: wrak nadal ma pewną wartość i pozostaje własnością poszkodowanego. Gdyby ubezpieczyciel wypłacił pełną wartość auta, a właściciel jeszcze sprzedał wrak, otrzymałby więcej, niż wynosiła strata. Dlatego od wartości samochodu odejmuje się to, co da się uzyskać za pozostałości.
W praktyce oznacza to, że im wyżej wyceniony zostanie wrak, tym mniej pieniędzy trafi na twoje konto. Przy weryfikacji kalkulacji patrz więc na obie liczby: zaniżona wartość auta i zawyżona wartość pozostałości działają na twoją niekorzyść w ten sam sposób.
Jak ustala się wartość auta sprzed szkody
Rzeczoznawcy korzystają zwykle ze specjalistycznych systemów wyceny, które opierają się na danych o cenach podobnych pojazdów. Do bazowej wartości modelu dolicza się lub odejmuje korekty za:
- przebieg wyższy lub niższy od przeciętnego,
- wyposażenie dodatkowe,
- stan techniczny i wizualny przed zdarzeniem,
- wcześniejsze uszkodzenia i naprawy,
- pochodzenie auta, liczbę właścicieli i historię serwisową.
Tu najczęściej pojawiają się spory. Jeśli twoje auto było zadbane, miało udokumentowany serwis lub bogate wyposażenie, sprawdź, czy wycena to uwzględnia. Pomocne bywają faktury, książka serwisowa i zdjęcia sprzed zdarzenia. Dobrym punktem odniesienia są też ogłoszenia sprzedaży aut tego samego modelu, rocznika i z podobnym przebiegiem – pokazują, ile musiałbyś zapłacić za porównywalny samochód. Pamiętaj jednak, że ceny w ogłoszeniach to ceny wywoławcze, a nie transakcyjne.
Jak wycenia się wrak
Wartość pozostałości ubezpieczyciel może ustalić na dwa sposoby: na podstawie kalkulacji w systemie wyceny albo przez aukcję internetową, na której firmy skupujące uszkodzone auta składają oferty. Najwyższa oferta staje się wtedy podstawą do wyliczenia wartości wraku.
Poszkodowany nie ma obowiązku sprzedawać wraku oferentowi z aukcji. Może go zatrzymać, naprawić we własnym zakresie lub sprzedać komuś innemu. Trzeba jednak liczyć się z tym, że w wyliczeniu odszkodowania zostanie odjęta kwota przyjęta przez ubezpieczyciela. Jeżeli uważasz, że wartość wraku jest zawyżona – a przez to wypłata zaniżona – możesz poprosić o oferty z aukcji i zweryfikować, czy ktoś faktycznie jest gotów zapłacić taką cenę.
Różnice przy autocasco i przy aucie firmowym
W AC dochodzą zapisy z ogólnych warunków ubezpieczenia. Wysokość wypłaty może zależeć od sumy ubezpieczenia, udziału własnego, potrąceń za brak określonych zabezpieczeń czy zasad aktualizacji wartości pojazdu w trakcie umowy. Niektóre polisy przewidują ochronę wartości z dnia zawarcia umowy, inne przyjmują wartość rynkową z dnia szkody.
Przy autach firmowych istotna jest kwestia podatku VAT. Jeśli właściciel może odliczyć VAT, odszkodowanie zwykle ustala się w kwocie netto. Szczegóły warto sprawdzić z księgowym i w warunkach polisy.
Co zrobić z wrakiem i z dokumentami
Jeśli zdecydujesz się sprzedać wrak, przygotuj umowę sprzedaży i zgłoś zbycie w wydziale komunikacji oraz u ubezpieczyciela OC. Gdy auto trafia do stacji demontażu, otrzymasz zaświadczenie, na podstawie którego pojazd zostanie wyrejestrowany. Przy autach w leasingu lub na kredyt decyzja o wraku zwykle należy do finansującego.
Jak zakwestionować wycenę – lista kroków
- Poproś o pełną kalkulację: wartość auta, korekty i wycenę pozostałości.
- Sprawdź, czy uwzględniono wyposażenie, przebieg i stan techniczny.
- Zbierz ogłoszenia porównywalnych aut i dokumenty serwisowe.
- Rozważ opinię niezależnego rzeczoznawcy.
- Złóż odwołanie do ubezpieczyciela i dołącz dowody.
- Jeśli spór trwa, zwróć się do Rzecznika Finansowego lub do sądu.
Przeczytaj także: